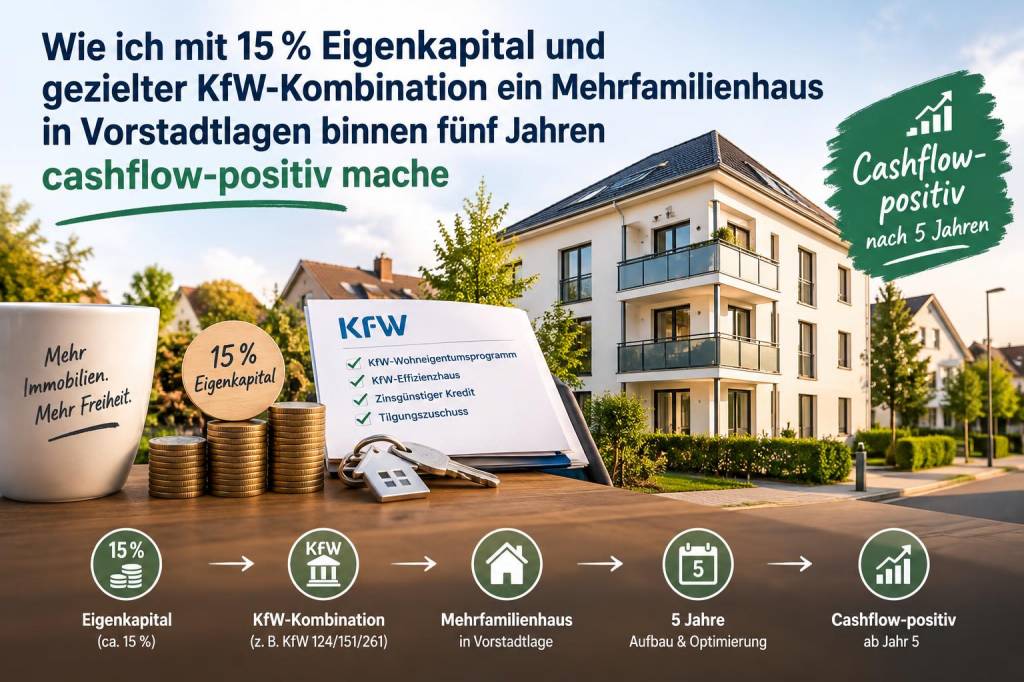
Als Investorin und Beraterin habe ich bewusst eine Strategie entwickelt, mit nur 15 % Eigenkapital ein Mehrfamilienhaus in Vorstadtlagen zu kaufen und innerhalb von fünf Jahren cashflow‑positiv zu führen. In diesem Artikel beschreibe ich konkret, wie ich die Kombination aus klassischen Bankdarlehen, gezielter KfW‑Förderung, energetischen Maßnahmen und aktiver Bewirtschaftung genutzt habe – mit Zahlenbeispielen, praktischen Tipps und Fallen, die Sie vermeiden sollten.
Warum 15 % Eigenkapital – und wann das Sinn macht
15 % Eigenkapital klingt knapp, ist aber praktisch, wenn der Deal stimmt: solider Kaufpreis, gute Lage (vorstädtisch: familienfreundlich, stabile Nachfrage), und vor allem ein klares Sanierungskonzept, das sofort Wert und Miete erhöht. Ich wähle diese Quote, weil sie genug Eigeninteresse schafft (Banken sehen Engagement), gleichzeitig aber die Hebelwirkung maximiert. Wichtig: die Liquiditätsreserve für unerwartete Kosten darf nicht fehlen.
Die Finanzierungsstruktur: Bankkredit + KfW‑Kombination
Meine Standardstruktur gliedert sich so:
- 15 % Eigenkapital (Anzahlung und Nebenkosten teilweise aus Eigenmitteln)
- 50–60 % Annuitätendarlehen von einer Hausbank oder Direktbank (langfristig, fixe Zinsbindung 10–15 Jahre)
- 10–20 % KfW‑Darlehen (z. B. KfW‑Energieeffizienzprogramm oder KfW‑Wohneigentumsprogramm kombiniert mit Tilgungszuschüssen)
- Rest: Verkäuferdarlehen oder Kurzfristkredit für Renovationsspitzen
Wichtig bei der KfW‑Kombination: Ich prüfe von Anfang an, welche KfW‑Programme mit anderen Fördermitteln (Bundesländer, Kommune) kombinierbar sind und welche Voraussetzungen (zertifizierte Energieberater, Mindestenergiestandard) zu erfüllen sind. Oft lässt sich das KfW‑Darlehen vorrangig eintragen, was die Finanzierungskosten senkt.
Konkrete Zinsspar‑ und Tilgungsstrategie
Mein Ziel ist ein stufenweises Umschichten der Finanzierung: In den ersten 1–3 Jahren nutze ich die KfW‑Gunst (günstige Zinsen, Tilgungszuschuss) und fahre moderate Tilgung auf dem Bankdarlehen. Sobald die Nettokaltmiete durch Modernisierungen steigt, erhöhe ich die Tilgung schrittweise, um Zinskosten langfristig zu reduzieren.
Beispielrechnung (vereinfacht): Kaufpreis 1.000.000 €, Eigenkapital 150.000 €. Bankdarlehen 600.000 € (Annuity 2,5 % Zins, 2 % Tilgung), KfW 250.000 € (1 % Zins, Tilgungszuschuss 10 000 € über Programm X). Durch Mieterhöhungen und energetische Einsparungen steigt der Cashflow, sodass ich nach Jahr 3 die Tilgung auf 3–4 % erhöhe und damit die Restlaufzeit effektiv verkürze.
Energetische Maßnahmen als Hebel für Cashflow
Die KfW ist besonders lukrativ, wenn ich energetisch sanieren kann. Meine bevorzugten Maßnahmen:
- Austausch der Heizungsanlage (z. B. Hybrid-Wärmepumpe) mit KfW‑Förderung
- Fassadendämmung und neue Fenster (Energieeffizienzklasse deutlich verbessern)
- Einbau smarter Heizungssteuerung und Austausch veralteter Lüftungen
Diese Maßnahmen senken laufende Betriebskosten und erhöhen die Miete, ohne die Nachfrage zu schmälern – im Gegenteil, sie machen das Objekt für langfristige Mieter attraktiver. Außerdem verbessern sie die Beleihungsgrundlage bei der Bank.
Renovierung, Mieterstruktur und Mietoptimierung
Ich plane Renovierungen in Phasen, damit Mieteinnahmen nicht komplett wegfallen. Meine Reihenfolge:
- Notwendige Sicherheits- und Komfortmaßnahmen (Dächer, Heizung, Fenster)
- Moderne Basisrenovierung in Wohnungen (Bäder, Böden, Küchenanschlüsse)
- Attraktivitätssteigernde Maßnahmen (Balkone, Fahrradstellplätze, Internetanschluss)
Die Zielmieter sind Familien und Pendler – dafür achte ich auf gute Grundrisse und ausreichende Parkplätze. Bei Mieterwechseln nutze ich marktgerechte Modernisierungsankündigungen, um die Mieten anzugleichen, ohne Konflikte zu provozieren. Transparente Kommunikation hilft hier sehr.
Cashflow‑Bericht: Wie ich in Jahr 1–5 die Zahlen steuere
Im ersten Jahr ist der Cashflow oft leicht negativ wegen Kaufnebenkosten und Sanierungsaufwand. Ab Jahr 2 beginne ich mit der Umsetzung energetischer Maßnahmen und Modernisierungen; Mieteinnahmen steigen und Betriebskosten sinken. Zwischen Jahr 3–5 erhöhe ich Tilgung und reduziere Zinslast, sodass der Cashflow positiv wird.
| Jahr | Netto Mieteinnahmen | Renovierungskosten | Operativer Cashflow |
|---|---|---|---|
| 1 | 45.000 € | 60.000 € | -15.000 € |
| 2 | 52.000 € | 30.000 € | +22.000 € |
| 3 | 60.000 € | 15.000 € | +45.000 € |
| 4 | 65.000 € | 5.000 € | +55.000 € |
| 5 | 70.000 € | 3.000 € | +67.000 € |
Diese vereinfachte Tabelle zeigt, wie sich Mieteinnahmen und Sanierungskosten entwickeln können. Entscheidend ist, dass die Maßnahmen nachhaltig und gut kalkuliert sind – sonst frisst die Instandhaltung den Ertrag.
Steuerliche und rechtliche Aspekte, die ich beachte
Ich arbeite eng mit einem Steuerberater, um AfA (Abschreibung) optimal zu nutzen und Modernisierungsaufwand steuerlich korrekt zu behandeln. Außerdem prüfe ich Mietverträge, um indexierte oder staffelbare Mieten bei Neuvermietung vereinbaren zu können. Bei KfW‑Darlehen ist die Einhaltung der Förderbedingungen (zertifizierte Energieberater, Verwendungsnachweise) essentiell, sonst drohen Nachforderungen.
Risiken und Gegenmaßnahmen
- Leerstand: ich budgetiere mindestens 3–6 Monate Mietausfall und investiere in professionelle Vermietung (Immobilienportale, lokale Makler).
- Kostensteigerungen: Puffer in der Finanzplanung und Staffelplanung bei Renovierungen.
- Zinssteigerung: Zinsbindung gezielt wählen; bei guter Kredithistorie Umschuldungsmöglichkeiten prüfen.
Praktische Tipps aus meiner Erfahrung
- Frühzeitig mit einem Energieberater sprechen – oft entschlüsselt er Kombinationen aus KfW‑Förderung und kommunalen Zuschüssen.
- Dokumentation ist alles: Angebote, Rechnungen und Verwendungsnachweise für Fördermittel lückenlos sammeln.
- Flexibel bleiben: Wenn ein Modernisierungsteil teurer wird, priorisiere Maßnahmen mit kurzer Amortisationszeit (Heizung, Fenster).
- Netzwerk nutzen: lokale Handwerksbetriebe, ein zuverlässiger Hausverwalter und ein steuerstarker Berater sparen Zeit und Geld.
Wenn Sie möchten, kann ich Ihnen anhand konkreter Objektdaten eine maßgeschneiderte Finanzierungs- und Sanierungsplanung erstellen – mit exakter Aufteilung von KfW‑Krediten, Bankdarlehen und Cashflow‑Prognose. Fragen Sie gern nach einem Beispielfall oder schicken Sie mir die Eckdaten Ihres Objekts.