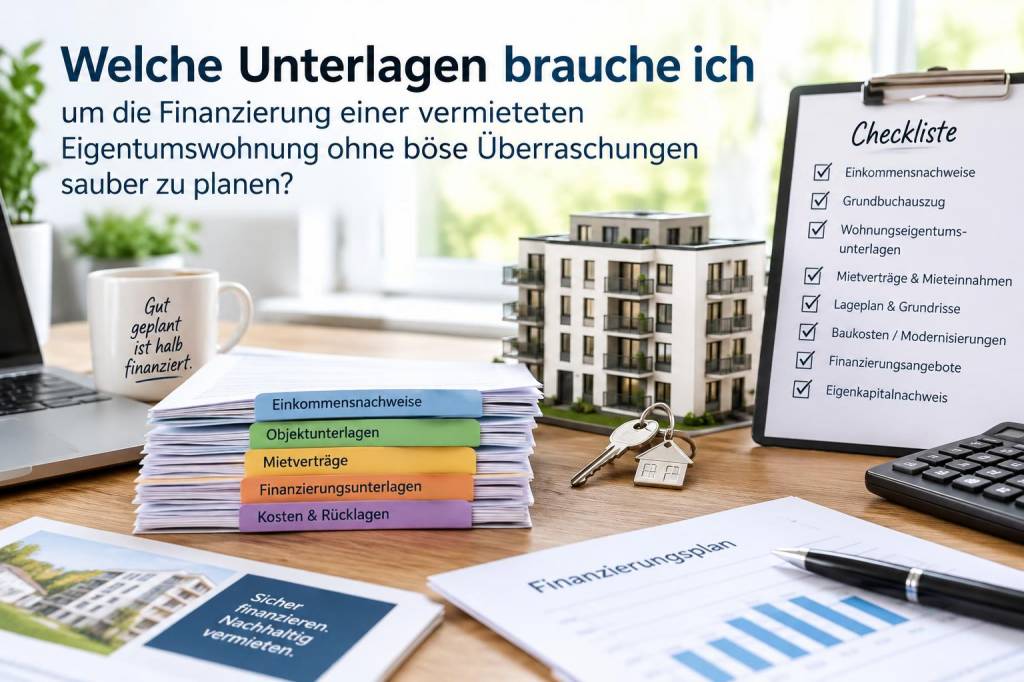
Wenn ich eine vermietete Eigentumswohnung finanzieren will, beginne ich nicht mit der Bank, sondern mit den Unterlagen. Genau dort entscheidet sich oft, ob die Finanzierung reibungslos durchläuft oder später an fehlenden Nachweisen, unklaren Mieteinnahmen oder unterschätzten Nebenkosten ins Stocken gerät. Aus meiner Sicht ist eine saubere Vorbereitung der beste Schutz vor unangenehmen Überraschungen, weil sie nicht nur das Finanzierungsgespräch erleichtert, sondern auch die eigene Kalkulation deutlich belastbarer macht.
Bei einer vermieteten Eigentumswohnung schaut die Bank nicht nur auf mich als Kreditnehmer, sondern auch auf das Objekt selbst. Sie will wissen, ob die Immobilie dauerhaft Ertrag bringt, wie hoch das Risiko ist und ob die Zahlen zum Kaufpreis, zu den laufenden Kosten und zur Miete realistisch sind. Genau deshalb brauche ich andere Unterlagen als bei einer selbst genutzten Wohnung. Wer hier unvollständig vorbereitet ist, riskiert Nachfragen, Verzögerungen oder eine schlechtere Einschätzung durch das Kreditinstitut.
Warum die Unterlagen bei vermietetem Wohneigentum noch wichtiger sind
Eine vermietete Eigentumswohnung ist für die Bank in erster Linie eine Anlageimmobilie. Das bedeutet: Die Rückzahlung des Darlehens soll nicht nur aus meinem Einkommen, sondern möglichst auch aus den laufenden Mieteinnahmen abgesichert sein. Deshalb werden die Unterlagen strenger geprüft. Ich muss nicht nur meine persönliche Bonität belegen, sondern auch die Wirtschaftlichkeit der Wohnung.
Gerade bei vermieteten Objekten unterschätzen viele, wie sehr kleine Details die Finanzierung beeinflussen können. Eine zu optimistische Miete, eine unklare Teilungserklärung, hohe Instandhaltungsrücklagen oder eine kurze Restnutzungsdauer können die Bank vorsichtiger machen. Je vollständiger ich meine Unterlagen vorbereite, desto besser kann ich solche Punkte schon im Vorfeld erkennen.
Diese persönlichen Unterlagen lege ich immer zuerst bereit
Am Anfang steht für mich die Frage: Wer beantragt den Kredit, und wie stabil ist die persönliche finanzielle Lage? Dafür verlangt die Bank in der Regel Unterlagen, die mein Einkommen, meine Vermögenssituation und meine bestehenden Verpflichtungen belegen.
- Personalausweis oder Reisepass
- Aktuelle Gehaltsabrechnungen oder Einkommensnachweise
- Arbeitsvertrag oder Nachweis über ein unbefristetes Beschäftigungsverhältnis
- Steuerbescheide, wenn ich selbstständig bin oder weitere Einkünfte habe
- Aktuelle Kontoauszüge
- Nachweise über bestehende Kredite, Leasingverträge oder sonstige Belastungen
- Eigenkapitalnachweise wie Sparguthaben, Wertpapierdepots oder Schenkungsnachweise
- Selbstauskunft für die Bank
Ich achte dabei darauf, dass die Unterlagen aktuell und vollständig sind. Veraltete Nachweise führen oft zu Rückfragen. Besonders wichtig ist die Selbstauskunft: Dort sollten alle Angaben zu Einkommen, Ausgaben, Unterhaltsverpflichtungen und bestehenden Verbindlichkeiten sauber und widerspruchsfrei enthalten sein. Schon kleine Unstimmigkeiten können den Eindruck erwecken, dass ich meine Zahlen nicht im Griff habe.
Welche Unterlagen ich zur Wohnung selbst brauche
Die Bank möchte nicht nur mich kennen, sondern auch die Immobilie im Detail verstehen. Deshalb stelle ich für die Wohnung ein eigenes Objektpaket zusammen. Je klarer die Daten sind, desto schneller kann die Bank den Wert und das Risiko einschätzen.
- Exposé oder ausführliche Objektbeschreibung
- Kaufvertragsentwurf, falls bereits vorhanden
- Grundbuchauszug
- Aufteilungsplan und Teilungserklärung
- Wohnflächenberechnung
- Baujahr und Angaben zum Zustand der Immobilie
- Nachweise über Modernisierungen oder Sanierungen
- Energieausweis
- Fotos der Wohnung und des Gemeinschaftseigentums
Besonders die Teilungserklärung und der Grundbuchauszug sind für mich zentrale Dokumente. Sie zeigen, welche Rechte und Pflichten mit der Wohnung verbunden sind. Bei vermieteten Eigentumswohnungen sind auch Sonderregelungen wichtig, etwa zu Sondernutzungsrechten, Stellplätzen oder baulichen Veränderungen. Wenn hier etwas unklar ist, kann das später teuer werden.
Der Energieausweis wird ebenfalls häufig unterschätzt. Er ersetzt keine technische Prüfung, gibt der Bank aber einen wichtigen Hinweis auf den energetischen Zustand. Eine Wohnung mit hohem Energieverbrauch kann für Investoren zwar trotzdem interessant sein, doch ich plane dann die Sanierungskosten von Anfang an mit ein.
Unterlagen zur Vermietung, die ich nicht vergesse
Gerade bei einer vermieteten Wohnung liegt der eigentliche Hebel in den Erträgen. Deshalb reicht es nicht, nur den Kaufpreis und meine Eigenmittel zu kennen. Ich brauche auch belastbare Nachweise zur Vermietung.
- Aktueller Mietvertrag
- Nachweis über die tatsächliche Miethöhe
- Übersicht über Mieteingänge
- Angaben zu Kündigungsfristen und Mietdauer
- Nachweise über Mieterhöhungen, falls vorhanden
- Leerstandszeiten, falls die Wohnung nicht dauerhaft vermietet war
- Angaben zu Kaution und Nebenkostenabrechnung
Wenn die Wohnung noch nicht vermietet ist, arbeite ich mit einer plausiblen Mietprognose. Dann ist es umso wichtiger, vergleichbare Angebote, Marktwerte und eine realistische Einschätzung der erzielbaren Miete vorzulegen. Ich rate mir selbst immer dazu, eher vorsichtig als zu optimistisch zu rechnen. Eine zu hoch angesetzte Miete sieht auf dem Papier gut aus, führt aber in der Praxis schnell zu Lücken im Finanzierungsplan.
Falls es schon Mietverhältnisse gibt, prüfe ich den Mietvertrag genau. Für die Bank ist interessant, ob die Miete marktgerecht ist, ob Zahlungen regelmäßig eingehen und ob das Mietverhältnis rechtlich stabil wirkt. Ein sauberer Mietvertrag ist also nicht nur für die Verwaltung wichtig, sondern auch für die Finanzierung.
Diese Unterlagen zur Hausgeldabrechnung und Instandhaltung sind oft entscheidend
Ein Punkt, den viele erst sehr spät beachten, ist das laufende Hausgeld. Bei einer Eigentumswohnung gehören die monatlichen Kosten zum Gesamtbild, und die Bank will wissen, was davon umlagefähig ist und was nicht. Ich lasse mir deshalb immer die letzten Hausgeldabrechnungen, den Wirtschaftsplan und die Informationen zur Instandhaltungsrücklage geben.
| Unterlage | Wofür sie wichtig ist | Worauf ich besonders achte |
|---|---|---|
| Wirtschaftsplan | Zeigt die geplanten laufenden Kosten | Höhe des Hausgelds und mögliche Steigerungen |
| Hausgeldabrechnung | Gibt Aufschluss über die tatsächlichen Kosten | Unterschied zwischen umlagefähigen und nicht umlagefähigen Positionen |
| Stand der Instandhaltungsrücklage | Zeigt die finanzielle Reserve der Gemeinschaft | Ob größere Sanierungen absehbar sind |
| Protokolle der Eigentümerversammlungen | Offenbart geplante Maßnahmen und Konflikte | Beschlüsse zu Sanierungen, Sonderumlagen und Streitpunkten |
Diese Unterlagen helfen mir nicht nur bei der Bank, sondern auch bei meiner eigenen Risikoanalyse. Eine geringe Rücklage oder angekündigte Sonderumlagen können die anfängliche Rendite deutlich schmälern. Ich möchte also nicht nur wissen, was die Wohnung kostet, sondern auch, was sie mich im Alltag tatsächlich kostet.
Welche zusätzlichen Unterlagen ich für eine überzeugende Kalkulation nutze
Wenn ich die Finanzierung wirklich sauber planen will, verlasse ich mich nicht allein auf die Standardunterlagen. Ich ergänze sie um Dokumente und Notizen, die mir helfen, die Zahlen realistisch zu prüfen. Dazu gehören vor allem Vergleichsangebote für Zinsen, eine detaillierte Nebenkostenaufstellung und meine eigene Ertragsrechnung.
- Kaufnebenkostenrechnung mit Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Maklerprovision
- Monatliche Gesamtkostenrechnung inklusive Zins, Tilgung, Hausgeld, Verwaltung und Instandhaltungsreserve
- Erwartete Nettomiete nach Abzug nicht umlagefähiger Kosten
- Persönliche Liquiditätsreserve für Leerstand oder Reparaturen
- Vergleichsangebot von mehreren Banken oder Vermittlern
Ich mache mir außerdem immer eine zweite Rechnung: eine vorsichtige Variante mit niedrigerer Miete und höheren Kosten. Genau diese konservative Sicht bewahrt mich oft vor bösen Überraschungen. Wenn ein Objekt nur mit sehr optimistischen Annahmen funktioniert, ist es für mich meist noch nicht gut genug vorbereitet.
Welche Fehler ich bei der Zusammenstellung der Unterlagen vermeiden will
In der Praxis sehe ich immer wieder dieselben Schwachstellen. Manche lassen sich leicht vermeiden, wenn ich frühzeitig strukturiert arbeite. Der häufigste Fehler ist für mich, dass Unterlagen zwar vorhanden sind, aber nicht zusammenpassen. Eine Miete im Exposé, eine andere im Mietvertrag und ein abweichender Betrag auf dem Kontoauszug wirken sofort unprofessionell.
Ein weiterer Fehler ist, die Nebenkosten zu niedrig anzusetzen. Gerade bei älteren Wohnanlagen können nicht umlagefähige Kosten, Reparaturen oder Sonderumlagen die Kalkulation schnell verändern. Auch fehlende Protokolle der Eigentümerversammlungen sind problematisch, weil sie wichtige Hinweise auf zukünftige Maßnahmen enthalten.
Ebenso kritisch ist es, sich zu stark auf die Bankbewertung zu verlassen. Ich bereite meine Finanzierung immer so vor, als müsste ich die Immobilie selbst vollständig erklären. Das hilft mir, die eigene Verhandlungsposition zu stärken und auf Rückfragen souverän zu reagieren.
Wie ich meine Unterlagen praktisch ordne
Damit ich im Gespräch nicht lange suchen muss, lege ich mir die Dokumente in drei Blöcken ab: persönliche Unterlagen, Objektunterlagen und Vermietungsunterlagen. Diese Ordnung spart Zeit und verhindert Verwirrung. Am liebsten arbeite ich mit einer digitalen Ablage und einer zusätzlichen Papiermappe für das Gespräch.
- Persönlich: Einkommen, Eigenkapital, Verpflichtungen, Ausweise
- Objekt: Grundbuch, Teilungserklärung, Energieausweis, Kaufunterlagen
- Vermietung: Mietvertrag, Mieteingänge, Hausgeld, Rücklage, Protokolle
Wenn ich zusätzlich eine kurze Übersicht mit den wichtigsten Kennzahlen anlege, ist das Finanzierungsgespräch deutlich entspannter. Dann kann ich auf einen Blick sagen, wie hoch Kaufpreis, Eigenkapital, Darlehensbedarf, monatliche Belastung und erwartete Nettomiete sind. Genau diese Übersicht wirkt auf Banken professionell und auf mich selbst beruhigend.
Wie ich die entscheidenden Angaben vor dem Banktermin prüfe
Vor dem Termin gehe ich jede Zahl noch einmal durch. Stimmen Kaufpreis und Nebenkosten? Ist die Miete plausibel? Sind Hausgeld und Rücklage korrekt berücksichtigt? Gibt es offene Punkte im Grundbuch oder in der Teilungserklärung? Diese letzte Prüfung ist für mich fast genauso wichtig wie die Unterlagen selbst.
Ich frage mich dabei immer: Würde ich die Wohnung auch dann noch kaufen wollen, wenn die Miete vorübergehend ausfällt oder eine Sonderumlage kommt? Wenn die Antwort nur mit Mühe ja lautet, muss ich meine Finanzierung noch einmal anpassen. So behalte ich die Kontrolle über das Risiko und baue mir einen Puffer ein, bevor es ernst wird.